
【全国初】寝屋川市の「空き家流通促進税」が示す未来|不動産放置リスクの全国波及の序章
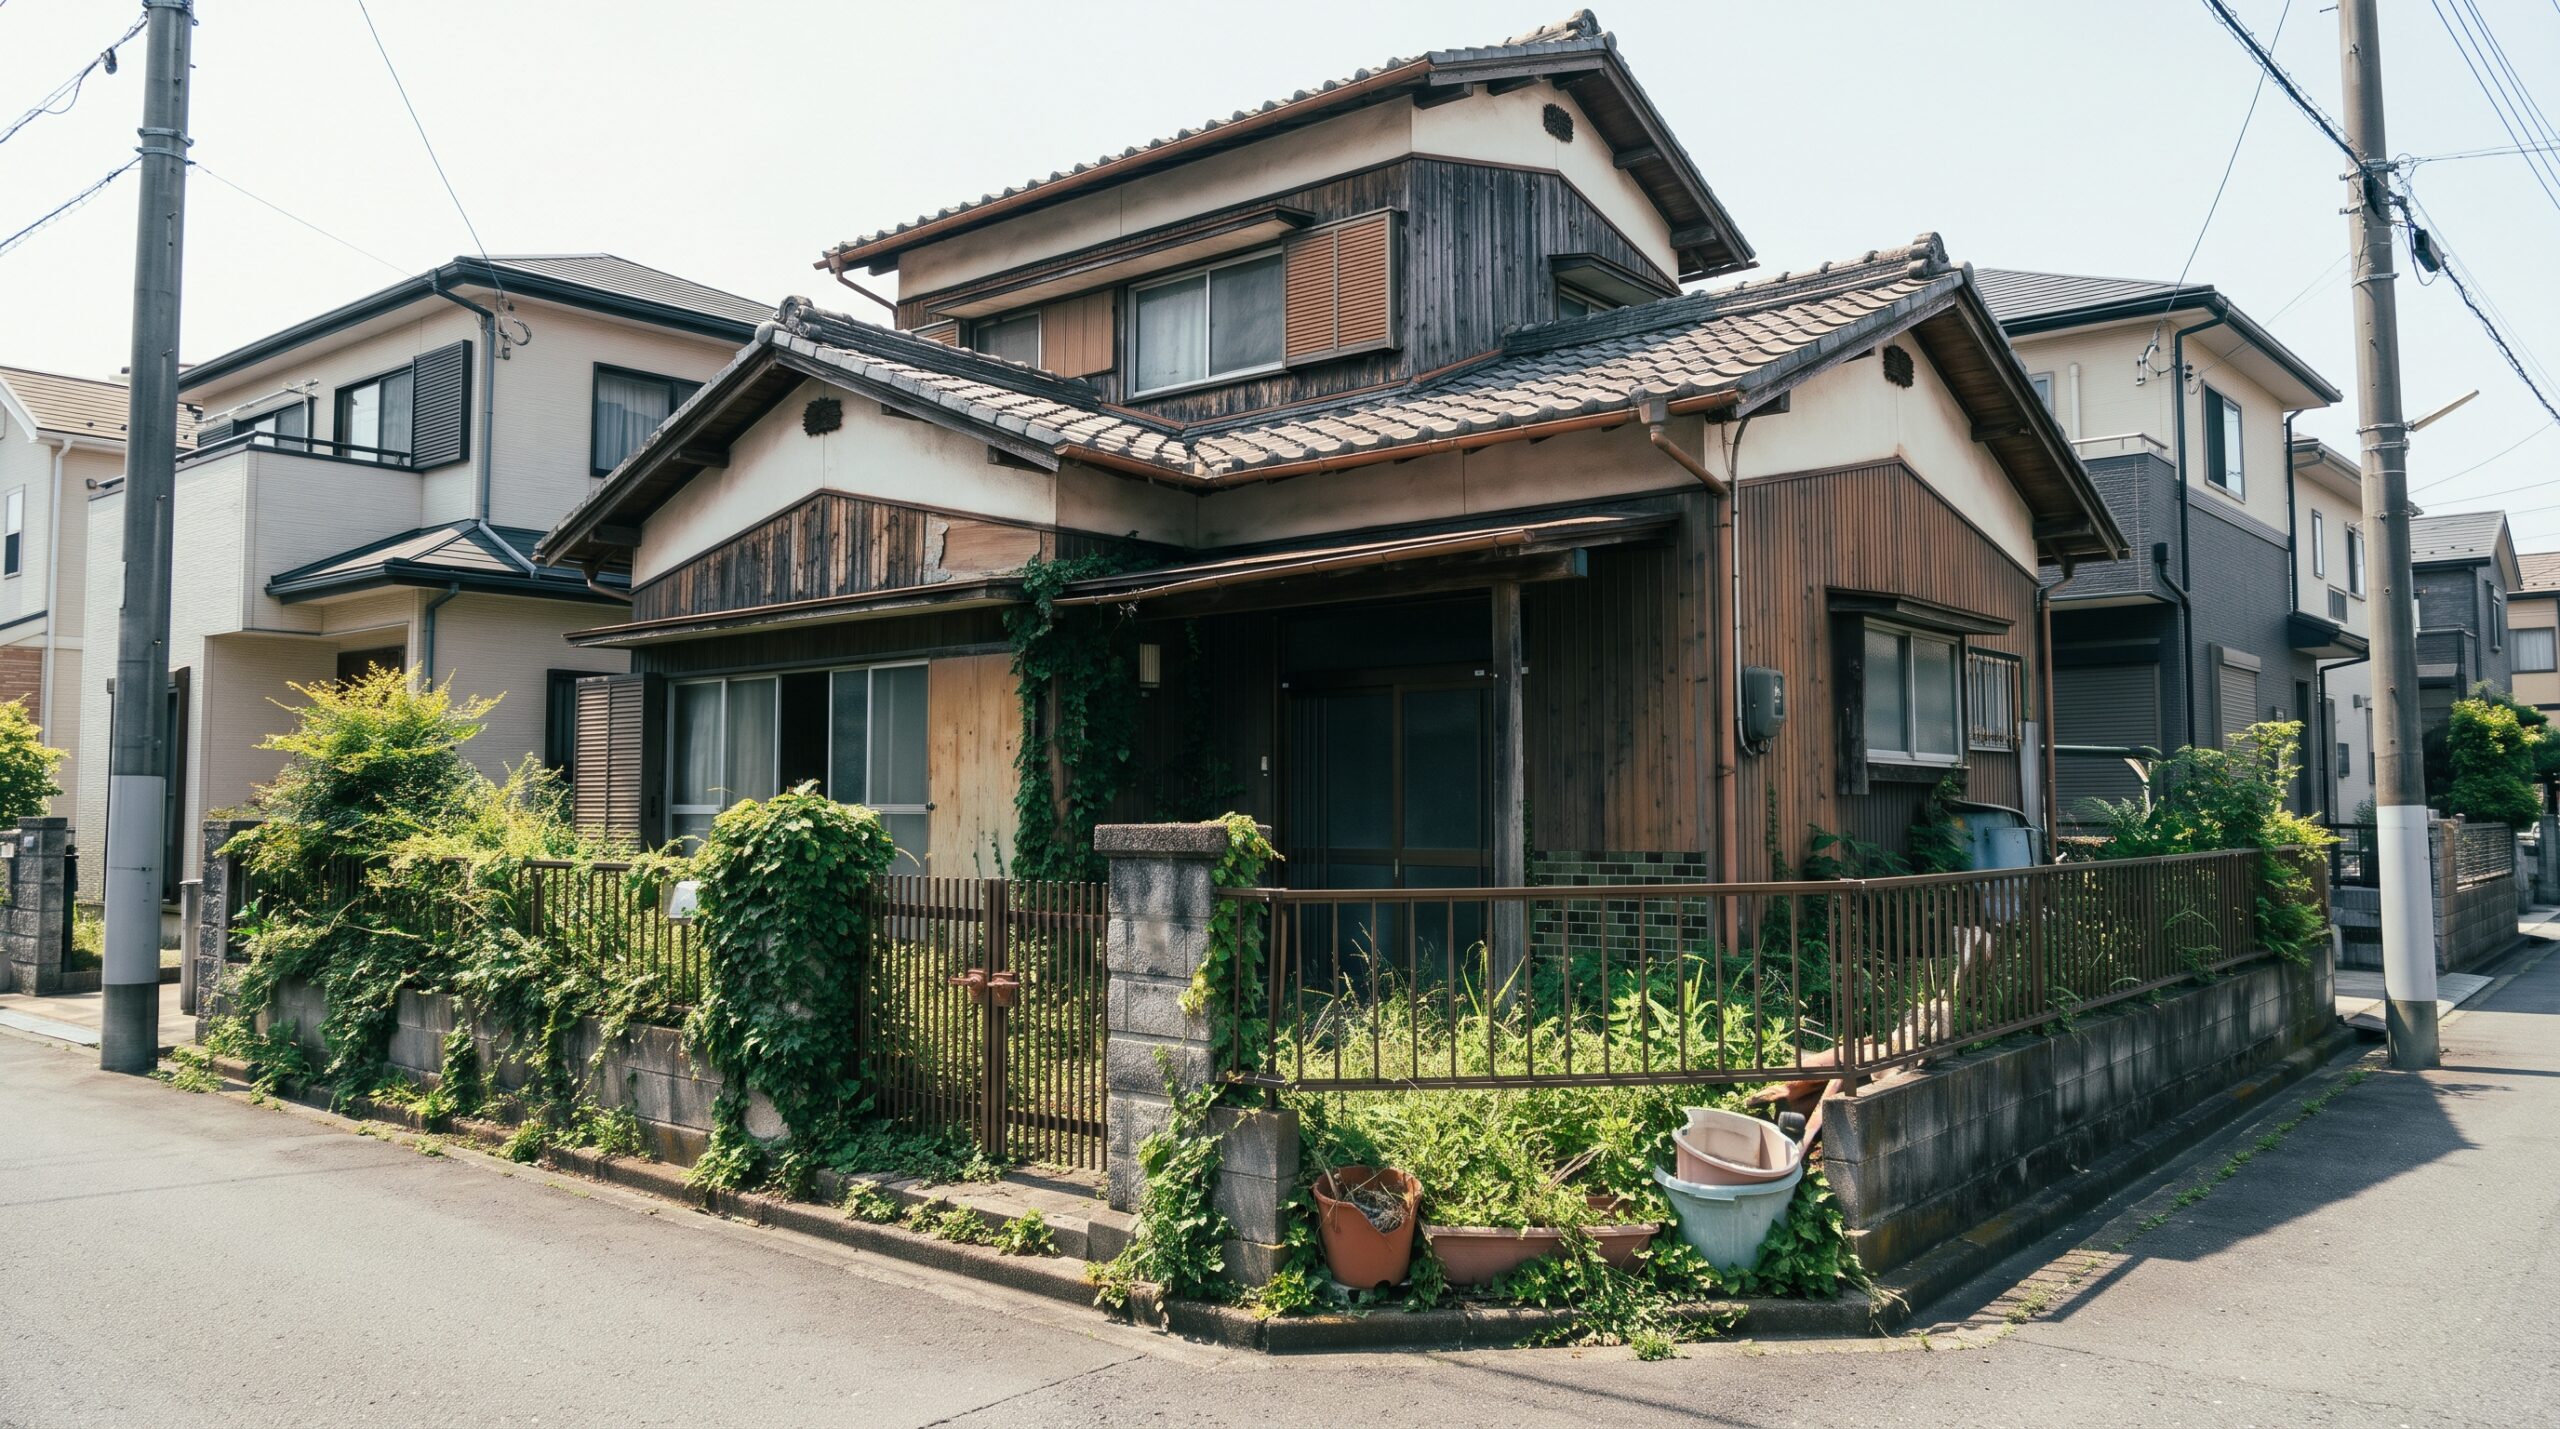
「実家を相続したが、解体費をかけるのも億劫で放置している」
「将来的にどうするか決めかねており、とりあえずそのままにしている」
これまで日本の不動産市場において、遊休不動産を保有し続けることの直接的なペナルティは、毎年の固定資産税・都市計画税の負担や、老朽化に伴う管理責任程度に限られていました。「活用法が見つかるまで寝かせておく」という選択は、コストを許容できるオーナーにとっては消極的ながら選択肢の一つでした。
しかし、その猶予期間は変化を迎えつつあります。
大阪府寝屋川市において、市場に流通していない空き家に対して新たな税を課す「寝屋川市空き家流通促進税条例」が市議会で可決されました。市内全域を対象とした空き家の流通促進を目的とする法定外税の導入は、全国初の事例となります。この動きは、都市再生と財源確保、そして住宅ストック循環を狙う自治体による「遊休資産への課税圧力」が本格化したシグナルといえます。
空き家を「ただ持っているだけ」のコストが引き上げられる時代へ
本制度は「危険な空き家」だけでなく、「市場に流通していない正常な空き家」そのものを対象としている点が特徴です。行政による保有コスト引き上げの動きを前提に、資産保有者には「戸建賃貸への転用」や「ポートフォリオの再編」といった能動的な出口戦略が求められます。
1. 寝屋川市「空き家流通促進税」の概要と背景
寝屋川市の取り組みが全国的に注目されている理由は、従来の空家対策特措法による「危険な空家に対する行政代執行や住宅用地特例解除」の枠組みにとどまらず、「市場で動いていない空き家」そのものに税負担を求める点にあります。
📌 寝屋川市空き家流通促進税条例の骨子
- 導入目標時期:令和11年度(2029年度)の課税開始を目指す
- 法的位置づけ:地方税法に基づく「法定外普通税」(総務大臣の同意が必要)
- 課税対象エリア:寝屋川市全域
- 主な課税対象:居住実態がなく、売却や賃貸などの市場にも流通していない家屋および敷地
- 税額の算定方法:家屋・土地それぞれの算定額に対して100分の35(35%)を乗じた額
寝屋川市は高度経済成長期に大阪都市圏のベッドタウンとして宅地化が進んだコンパクトな都市であり、郊外に新たな大規模開発用地の余地がほとんどありません。そのため、市場に出ない空き家を動かし、新たな世代の居住や土地利用を促進することが自治体としての重要課題となっています。
📋 課税対象から除外・減免される主なケース
- ・売却活動や賃貸募集を実際に行っている物件(媒介契約を締結して市場公開している等)
- ・相続手続きの係争中など、個別のやむを得ない事情がある場合
- ・所有者の入院や福祉施設への入所などに伴う一時的な不在
行政の意図は懲罰的な徴税そのものではなく、売却や賃貸などの市場流通を促すことにあります。何らかのアクションを起こしている物件は対象から外れる仕組みが整えられています。
2. 他自治体への波及と放置リスクの現実化
京都市の「非居住住宅利活用促進税」に続き、寝屋川市が法定外税の導入へ動いたことは、全国の自治体にとっても前例(判断材料)となります。
多くの地方都市や大都市近郊の自治体では、「インフラ維持コストの増大」「税収減少」「既成市街地の空洞化」という共通の課題を抱えています。既成市街地に空き家が固定化することは、行政インフラの効率を著しく低下させるためです。
国レベルでも空家対策特措法の改正により、倒壊危険のある「特定空家」の一歩手前である「管理不全空き家」に対して住宅用地特例(固定資産税の減額措置)を解除できる枠組みが整備されました。国と自治体の双方向から「利用せず放置する不動産へのコスト負担を引き上げる」方向へ舵が切られています。
3. 資産防衛の具体策:戸建賃貸への転用という選択肢
保有する空き家への対応として、売却による現金化と並び実務上注目されるのが「戸建賃貸への転用」です。アパートやマンションのような共同住宅とは異なり、戸建て賃貸には固有の需給特性が存在します。
📋 戸建賃貸化における実務上のメリット
- 実需に対する供給の少なさ:子育て世帯やペット飼育層の需要に対し、賃貸市場に出る戸建てストックは限定的。
- 改修ポイントの絞り込み:水回り設備の更新や内装リフレッシュなど、要所に絞った改修で実用的な利回りを設計しやすい。
- 居住期間の長さ:ファミリー層の入居が中心となるため、単身向け共同住宅と比べて平均入居期間が長く、退去コストの発生頻度を抑えやすい。
- 課税回避と建物保全:賃貸稼働させることで新税の課税対象から外れ、通風や通水により建物の老朽化進行を緩和できる。
4. 保有アセット全体のポートフォリオ再構築
空き家問題を単体で捉えるのではなく、所有資産全体の資産配分(アセットアロケーション)の最適化として捉えることが重要です。立地や物件状態、将来の相続方針に応じて、以下の3つのルートを検討します。
📌 不動産ポートフォリオの3大判断ルート
- A案:賃貸収益化(インカム創出)
賃貸需要のある立地であれば、適切なリノベーションを行い、毎月の継続的なキャッシュフローを生む資産へ転換する。 - B案:資産の組み替え(売却・再投資)
需要が薄い地域や過大な修繕費が見込まれる場合は早期売却し、得られた資金を高稼働エリアの収益不動産や流動性の高い資産へ再配分する。 - C案:資産承継の整理(相続対策)
将来の相続を見据え、早期の法人化や名義整理を進める。賃貸物件として稼働させることで、貸家建付地としての評価減を活用できる余地を残す。
単に「新税が課されるから対処する」という受動的な対応ではなく、保有不動産全体の効率性や将来の手残りをどう設計するかという視点が不可欠です。
まとめ:制度移行期を見据えた資産の棚卸しと出口設計
寝屋川市の「空き家流通促進税」をはじめとする行政施策は、不動産を未活用のまま維持することへのコスト上昇を明確に示しています。
2029年度の本格運用を見据えた準備期間である今こそ、所有物件の立地や維持費、市場価値を客観的に棚卸しし、戸建賃貸転用や売却再投資といった合理的な出口戦略を立てる好機といえます。
コスモバンクでは、単なる物件売買にとどまらず、空き家の再生活用から資産全体のポートフォリオ再構築まで、長期的な視点に立った不動産戦略を総合的にサポートしています。
・寝屋川市「寝屋川市空き家流通促進税条例」関連資料
・国土交通省「空家等対策の推進に関する特別措置法」
※本記事は自治体条例および一般的な法制度に基づく解説であり、個別具体的な課税処分や投資成果を保証するものではありません。実際の税務判断や不動産運用に際しては、税理士や宅地建物取引士などの専門家へご相談ください。